Texte arrêté au 15 novembre 2026, à partir de lectures publiées par des organismes certificateurs. Les textes officiels (Légifrance, ministère du Travail) font foi : vérifiez chaque point avant d'agir. Les sources et leur niveau de confirmation sont listés en bas de page.
Dans cet article
- La subrogation : ce qui change, et ce qui n'est pas écrit
- Ce qui est maintenu, opérateur par opérateur
- Ce que cela change pour votre trésorerie
- La facturation électronique : le calendrier
- Le cas particulier des organismes de formation exonérés
- Un cas pratique : un organisme fictif cartographie ses flux
- Ce que la facture devra porter
- Check-list de préparation à la facturation électronique
- Deux réformes, une seule chaîne
- Ce que Quali4mation apporte sur la facturation
- Mettre sa facturation en ordre : la séquence
- Les erreurs fréquentes avant 2027
- Questions fréquentes
- Les trois actions à mener
- Sources et niveau de confirmation
Deux mouvements se croisent sur la même chaîne : celle de la facture. La subrogation de paiement par les opérateurs de compétences disparaît chez plusieurs d'entre eux depuis le 1er octobre 2026, ce qui change qui vous paie. Et la facturation électronique devient obligatoire, en réception depuis le 1er septembre 2026 puis en émission selon la taille de l'entreprise. Les deux touchent votre trésorerie.
La subrogation : ce qui change, et ce qui n'est pas écrit
Commençons par la nuance que beaucoup d'articles omettent, parce qu'elle est inconfortable.
Aucun texte identifié ne supprime la subrogation de paiement de façon générale. Il n'existe ni loi ni décret disant que les opérateurs de compétences cessent de payer directement les organismes de formation. Ce qui existe est un mouvement de doctrine fiscale, et des décisions prises par chaque opérateur pour s'y conformer.
Le point de départ est l'assujettissement des opérateurs de compétences à la taxe sur la valeur ajoutée. Selon l'analyse disponible, cet assujettissement ressort d'un courrier de la direction de la législation fiscale du 24 février 2025 et de deux rescrits de mi-novembre 2025 et mi-février 2026, aucun de ces documents n'ayant été publié. Un rapport de l'inspection générale des affaires sociales, référencé 2025-018R et daté d'octobre 2025, indique que la subrogation reste possible, mais que seule l'entreprise est habilitée à exercer le droit à déduction.
C'est cette dernière phrase qui emporte tout. Si l'opérateur paie l'organisme de formation alors qu'il n'est pas le bénéficiaire de la prestation, il se retrouve dans une position fiscale intenable. La conséquence est que l'entreprise paie l'organisme, puis se fait rembourser par son opérateur.
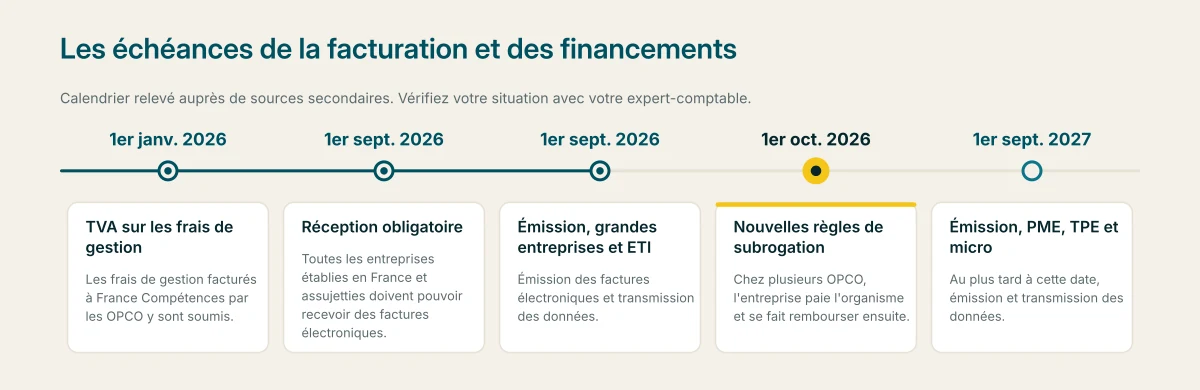
Les dates communiquées par les opérateurs, via un communiqué inter-OPCO du 16 avril 2026, sont les suivantes : les frais de gestion facturés à France Compétences sont soumis à la taxe depuis le 1er janvier 2026, et les nouvelles règles de prise en charge et de subrogation s'appliquent depuis le 1er octobre 2026.
Ce qui est maintenu, opérateur par opérateur
C'est le point le plus important pour la pratique, et il interdit toute généralisation.
Les règles diffèrent d'un opérateur à l'autre. Les éléments documentés dans les sources consultées concernent deux opérateurs, et ils montrent déjà des divergences.
Chez l'un comme chez l'autre, la subrogation est maintenue pour les contrats d'apprentissage.
Pour le plan de développement des compétences des entreprises de moins de cinquante salariés, le premier maintient la subrogation sur demande de l'entreprise au moment du dépôt ; le second la maintient hors formations cofinancées sur fonds publics ou conventionnels.
Le second supprime la subrogation, depuis le 1er octobre 2026, pour les contrats de professionnalisation, les périodes de reconversion, les actions cofinancées et les actions initiées par les entreprises de plus de cinquante salariés.
Deux opérateurs, par ailleurs, seraient exonérés par droit d'option selon le rapport précité, ce qui changerait entièrement leur situation.
La seule conduite praticable consiste donc à demander par écrit, à chacun de vos opérateurs, quelles règles s'appliquent à quels dispositifs, et à partir de quelle date de dépôt. Un article de blog ne peut pas répondre à votre place, et un organisme qui applique à tous ses dossiers la règle d'un seul opérateur se trompera.
Ce que cela change pour votre trésorerie
Le changement est simple à décrire et lourd à vivre.
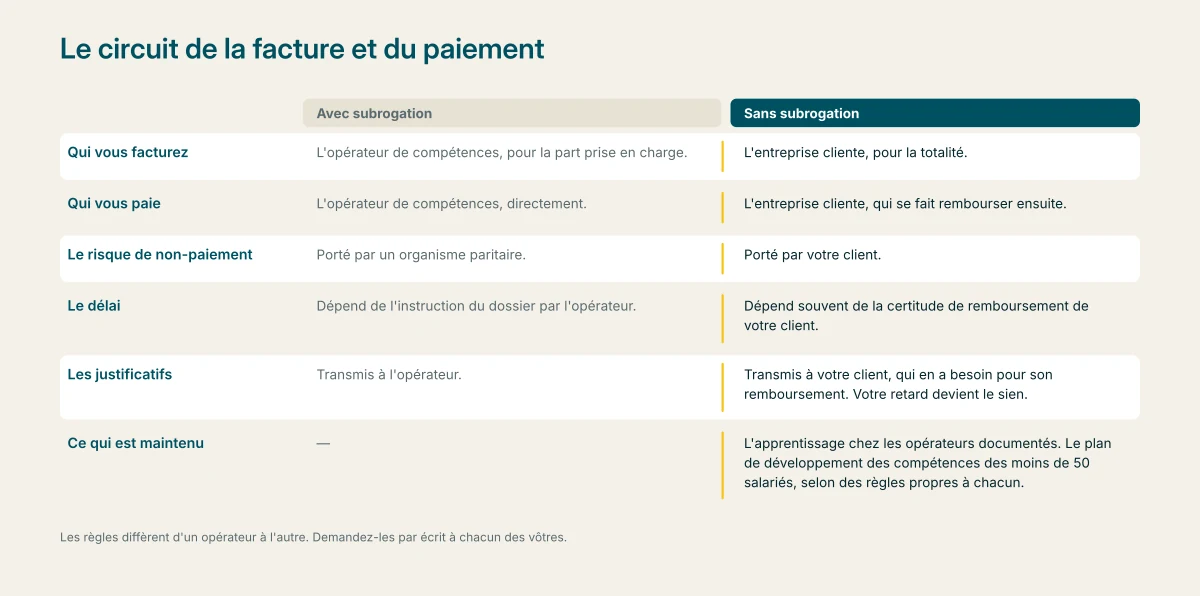
Avant, pour un dossier subrogé, vous facturiez l'opérateur et vous étiez payé par lui. Désormais, pour les dispositifs concernés, vous facturez l'entreprise, qui vous paie et se fait rembourser ensuite.
Trois effets se cumulent.
Le risque de non-paiement se déplace. Il portait sur un organisme paritaire solvable ; il porte maintenant sur votre client. Pour une PME en difficulté, l'écart est réel.
Le délai s'allonge souvent. L'entreprise ne vous paiera pas avant d'avoir elle-même la certitude de son remboursement. Un opérateur cité rembourse sur le montant hors taxes, sous trente jours après complétude du dossier.
Le travail administratif augmente. Le certificat de réalisation et les justificatifs deviennent des pièces que votre client attend de vous pour monter son remboursement. Un retard de transmission de votre part retarde votre propre paiement.
Trois mesures limitent le risque : un acompte à la commande, des conditions de règlement écrites dans la convention, et une transmission des justificatifs organisée et rapide, idéalement le jour de la fin de session.
Un point de vigilance de calendrier également signalé : certains opérateurs ont cessé de valider les dossiers selon les anciennes modalités dès la mi-septembre 2026, et un dossier déposé trop tard a pu basculer automatiquement en paiement direct. Vérifiez la date de dépôt qui fait foi chez chacun de vos opérateurs.
La facturation électronique : le calendrier
Le second mouvement est, lui, parfaitement daté.
| Date | Qui | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises établies en France assujetties à la TVA | Réception de factures électroniques |
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire | Émission et transmission des données |
| 1er septembre 2027 au plus tard | PME, TPE et micro-entreprises | Émission et transmission des données |
L'obligation de réception concerne donc déjà tout le monde, y compris les entreprises en franchise en base de taxe sur la valeur ajoutée. Elle suppose d'être raccordé à une plateforme agréée, anciennement appelée plateforme de dématérialisation partenaire. Un fichier PDF envoyé par courriel ne constitue pas une facture électronique au sens de la réforme.
Les formats admis reposent sur le modèle sémantique de la norme EN 16931 : les formats XML structurés UBL et CII, et le format mixte Factur-X, qui est un document PDF/A-3 lisible contenant des données XML.
Le portail public de facturation n'achemine pas les factures entre entreprises et ne remplace pas une plateforme agréée. L'annuaire central sert à identifier la plateforme du destinataire. La facturation vers le secteur public continue de passer par Chorus Pro.
Les sanctions sont prévues par le code général des impôts, à l'article 1737 pour le défaut d'émission et pour l'absence de plateforme en réception, et à l'article 1788 D pour la transmission des données. Le périmètre de l'obligation est fixé à l'article 289 bis, et la transmission des données aux articles 290 et 290 A.
Le cas particulier des organismes de formation exonérés
Voici le point le plus utile de cet article pour beaucoup de lecteurs, et il est très peu commenté.
De nombreux organismes de formation sont exonérés de taxe sur la valeur ajoutée sur leurs prestations de formation professionnelle continue, sur le fondement de l'article 261, 4, 4° a du code général des impôts, après délivrance de l'attestation correspondante.
Selon l'analyse consultée, les organismes qui réalisent des opérations exonérées ne sont pas tenus d'émettre des factures électroniques pour ces opérations. L'obligation de réception, elle, s'applique à toutes les entreprises assujetties établies en France.
La portée exacte de cette distinction mérite d'être confirmée auprès de votre expert-comptable, car elle dépend de la qualification précise de vos opérations et de votre situation au regard de la taxe. Un organisme qui réalise à la fois des prestations exonérées et des prestations taxables se trouve dans une situation mixte, qui appelle une analyse propre.
Ce qui est certain, en revanche, et qui vaut pour tout le monde : il faut pouvoir recevoir des factures électroniques. Vos fournisseurs, vos formateurs sous-traitants assujettis et vos prestataires vous en adresseront.
Un cas pratique : un organisme fictif cartographie ses flux
Imaginons un organisme que nous appellerons Iota, qui facture à des entreprises, à des opérateurs de compétences et à quelques particuliers. Le cas est inventé.
La dirigeante commence par dresser la liste de tous les flux d'argent entrants : qui paie, pour quelle formation, par quel moyen, avec quel délai habituel. Elle découvre que la même formation peut être payée de trois façons différentes selon le client, et que sa trésorerie ne ressemble pas à la moyenne qu'elle imaginait.
Elle classe ensuite chaque flux en trois catégories. Ceux dont le circuit de paiement lui paraît sûr et inchangé. Ceux qui dépendent d'un dispositif dont les règles évoluent, qu'elle surveille. Ceux qu'elle ne comprend pas bien, et pour lesquels elle écrit à son financeur une question précise.
Pour ces derniers, elle note la date de sa question et la réponse reçue. Le tableau, au fil des semaines, devient son journal de veille. Quand une règle changera, elle saura quels flux sont touchés.
Elle en tire une habitude : avant chaque nouvelle convention, elle demande au client comment et à qui la facture doit être adressée, et elle l'écrit dans la convention. Cette précision évite les factures renvoyées et les paiements retardés.
Ce que la facture devra porter
Au-delà du format, le contenu des factures se durcit, parce que plusieurs acteurs s'en servent désormais comme pièce justificative.
Les mentions légales habituelles restent dues : identification complète des parties, numéro de facture unique et séquentiel, date d'émission, désignation de la prestation, prix hors taxes, taux et montant de taxe ou mention de l'exonération applicable, conditions de règlement et pénalités de retard.
Pour une prestation de formation, quelques mentions supplémentaires facilitent la vie de tout le monde. L'intitulé exact de l'action tel qu'il figure dans la convention. Les dates de réalisation. Le nombre d'heures et le nombre de participants. Le numéro de déclaration d'activité de l'organisme. Et, lorsque le dossier est financé, le numéro de dossier attribué par le financeur.
Cette dernière mention n'est pas une obligation légale générale, mais une exigence de gestion propre à certains opérateurs. Elle conditionne pourtant le remboursement de votre client, donc votre propre paiement. Une facture sans ce numéro revient, et le délai court à nouveau.
Un dernier conseil de méthode : faites porter à la facture les mêmes libellés que la convention et le certificat de réalisation. Trois documents qui désignent la même action de trois façons différentes rallongent chaque contrôle, celui du financeur comme celui de l'auditeur qualité.
Check-list de préparation à la facturation électronique
Cette liste ne dit pas ce qui est obligatoire à telle date. Elle vous aide à vous mettre en état de marche, quel que soit le calendrier que vous retenez.
- Vos fiches clients portent les informations d'identification complètes.
- Vos conventions indiquent à qui la facture est adressée, y compris quand le payeur diffère du client.
- Votre numérotation de factures est continue, sans trous inexpliqués.
- Vous savez produire une facture dans un format structuré, ou vous avez identifié l'outil qui le fera.
- Vous savez recevoir une facture électronique de vos propres fournisseurs et sous-traitants.
- Vous avez posé la question de votre statut vis-à-vis de la TVA à votre expert-comptable, y compris sur les opérations concernées.
- Vous savez archiver les factures émises et reçues dans un endroit retrouvable.
- Une personne est désignée pour suivre les évolutions de calendrier.
Deux réformes, une seule chaîne
Il serait tentant de traiter ces deux sujets séparément : l'un concerne les financements, l'autre la fiscalité. En pratique, ils agissent au même endroit, et ils se renforcent.
La fin de la subrogation vous fait facturer l'entreprise. La facturation électronique vous oblige, à terme, à le faire dans un format structuré et par un canal agréé. Les deux ensemble transforment une opération qui se réglait par un courriel avec un PDF en un flux outillé.
Le point positif, rarement souligné, est que la contrainte produit un bénéfice. Une facturation structurée, reliée à vos dossiers de formation, alimente vos écritures comptables, vos justificatifs de financement et vos volumes déclarés au bilan pédagogique et financier à partir d'une seule saisie. Les organismes qui tiennent aujourd'hui leur facturation dans un tableur et leurs dossiers dans un dossier partagé font le même travail trois fois.
Le point négatif est le calendrier. Ces deux chantiers tombent au moment où la révision du référentiel national qualité demande déjà du temps. Pour un organisme de petite taille, la seule stratégie praticable consiste à les séquencer : la réception des factures électroniques et les règles de subrogation d'abord, puisque les échéances courent ; l'émission structurée ensuite, avant septembre 2027.
Ce que Quali4mation apporte sur la facturation
Il faut distinguer nettement ce qui est fait de ce qui ne l'est pas, parce que le sujet se prête aux promesses.
Ce qui existe. Les factures émises deviennent des écritures de ventes et les rémunérations de formateurs des écritures d'achats, exportables vers la comptabilité. Le fichier des écritures comptables est produit selon la structure décrite par l'administration, avec ses dix-huit colonnes et ses contrôles préalables : équilibre de chaque écriture et du total, numérotation continue, détection des doublons de pièce, des lignes nulles et des erreurs de sens. Un écart bloque l'export. Des gabarits d'import sont fournis pour plusieurs logiciels comptables, modifiables, et chacun indique honnêtement son niveau de fiabilité : vérifié, préparé d'après une documentation publique, ou à confirmer avec le cabinet.
Le paramétrage couvre l'exonération de la formation professionnelle, activable ou non, avec sa mention, ses taux et une surcharge possible par catégorie.
Ce qui n'est pas fait, et qui est écrit noir sur blanc dans la documentation du produit. La structure Factur-X est préparée, sa conformité n'est pas démontrée : il manque la validation par les schémas officiels, la validation du format PDF/A-3, le dépôt vers une plateforme de dématérialisation, la transmission des données de transaction, et le profil complet de la norme EN 16931. Le document produit n'est pas certifié comme document d'archivage.
Autrement dit, le logiciel vous met en position de produire des factures structurées et des écritures propres. Il ne vous raccorde pas à une plateforme agréée, et ce raccordement reste un choix et un contrat que vous passez séparément.
Les intégrations disponibles sont décrites sur connecteurs, et les écrans de facturation sur fonctionnalités commerciales.
Mettre sa facturation en ordre : la séquence
Quatre chantiers, dans cet ordre.
Clarifier votre situation au regard de la taxe. Exonéré, assujetti, ou mixte. Cette réponse conditionne toutes les suivantes, et elle se donne avec votre expert-comptable, pas avec un article.
Choisir une plateforme agréée pour la réception. L'obligation court déjà. Comparez sur la capacité à recevoir, l'interconnexion avec votre logiciel comptable, le coût par flux et la récupération de vos données en cas de départ.
Reprendre vos conventions et vos conditions de règlement. Qui facture qui, qui paie quand, quelles pièces sont transmises et dans quel délai. C'est là que se traite la fin de la subrogation.
Interroger chacun de vos opérateurs de compétences par écrit. Quels dispositifs restent subrogés, à partir de quelle date de dépôt, et quelles pièces sont attendues. Conservez les réponses : elles vous serviront en cas de litige sur un dossier ancien.
Les erreurs fréquentes avant 2027
Attendre le dernier moment. Les changements d'outil de facturation prennent plus de temps qu'on ne l'imagine, à cause des tests, des fiches clients à compléter et des habitudes à changer.
Confondre réception et émission. Ce sont deux sujets distincts, avec des calendriers distincts. Un organisme peut être prêt à recevoir sans l'être à émettre.
Compter sur l'outil sans former l'équipe. Un logiciel qui produit des factures conformes ne sert à rien si les données saisies à la source sont incomplètes.
Négliger sa trésorerie. Un changement de circuit de paiement se traduit par des délais qui bougent. Prévoir une marge pendant la transition évite les mauvaises surprises.
Ne pas écrire sa propre procédure. Qui émet, qui contrôle, qui relance, qui archive : la réponse à ces quatre questions, par écrit, vaut mieux que la meilleure des habitudes orales.
Questions fréquentes
La subrogation OPCO est-elle supprimée par un texte ?
Aucun texte identifié ne la supprime de façon générale. Le mouvement découle de l'assujettissement des opérateurs à la taxe sur la valeur ajoutée, documenté par un courrier et des rescrits non publiés de la direction de la législation fiscale, et des décisions prises ensuite par chaque opérateur. Les règles diffèrent selon les opérateurs.
Qui me paiera désormais ?
Pour les dispositifs où la subrogation est supprimée, l'entreprise cliente, qui se fait ensuite rembourser par son opérateur. Pour l'apprentissage, la subrogation est maintenue chez les opérateurs documentés.
Depuis quand dois-je pouvoir recevoir des factures électroniques ?
Depuis le 1er septembre 2026 pour toutes les entreprises établies en France et assujetties à la taxe sur la valeur ajoutée, y compris en franchise en base. Cela suppose d'être raccordé à une plateforme agréée.
Quand devrai-je émettre mes factures au format électronique ?
Depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, et au plus tard le 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Un organisme exonéré de TVA est-il concerné par l'émission ?
Selon l'analyse consultée, les opérations exonérées ne seraient pas soumises à l'obligation d'émission de factures électroniques. L'obligation de réception reste applicable. Ce point se confirme avec votre expert-comptable, surtout en situation mixte.
Quels formats sont admis ?
Les formats XML structurés UBL et CII, et le format mixte Factur-X, tous fondés sur le modèle sémantique de la norme EN 16931. Un PDF ordinaire envoyé par courriel ne suffit pas.
Que faire si un client me renvoie ma facture ?
Vérifiez d'abord l'adresse et les informations d'identification de la facture, puis demandez-lui par écrit ce qui bloque. Notez la réponse dans la fiche du client : elle servira pour la prochaine convention.
Comment suivre l'évolution des règles sans y passer ses journées ?
Choisissez deux ou trois sources de référence, plutôt que dix, et planifiez un créneau fixe de veille, par exemple une fois par mois. Datez ce que vous retenez. En cas de doute, demandez à votre expert-comptable.
Les trois actions à mener
- Écrivez à chacun de vos opérateurs de compétences pour obtenir, par écrit, les règles de subrogation applicables à chaque dispositif et la date de dépôt qui fait foi.
- Faites qualifier votre situation au regard de la taxe sur la valeur ajoutée par votre expert-comptable, puis choisissez une plateforme agréée pour la réception.
- Reprenez vos conventions : acompte, délai de règlement, pièces transmises et délai de transmission. C'est là que se gagne ou se perd votre trésorerie en 2027.
Cet article décrit l'état des informations disponibles au 15 novembre 2026. Il informe et ne constitue ni un conseil juridique, ni un conseil fiscal, ni un conseil comptable. Les règles de subrogation, le régime de taxe applicable à votre organisme et le périmètre de l'obligation de facturation électronique se vérifient auprès de vos opérateurs de compétences, de votre expert-comptable et des textes publiés.
Sources et niveau de confirmation
Les libellés cités sont des résumés issus de lectures publiées par des organismes certificateurs, jamais des citations du texte officiel. Chaque ligne indique le niveau de confirmation.
Méthode : impots.gouv.fr, Légifrance et le BOFiP n'ont pas pu être consultés depuis l'environnement de rédaction (voir ../a-verifier.md). C'est l'article le plus exposé du lot : il touche à la fiscalité et à la trésorerie. Toutes les affirmations fiscales sont écrites au conditionnel ou renvoyées à l'expert-comptable.
Subrogation et TVA des OPCO
| # | Affirmation | Source | Lien | Consulté | Niveau |
|---|---|---|---|---|---|
| 1 | Aucun texte identifié ne supprime la subrogation de façon générale | Analyse sectorielle détaillée | marche-public.fr/contrats-publics/Formation-professionnelle-reforme-2026-tva-opco.htm | 15/11/2026 | Une source analytique — point central de l'article, formulé prudemment |
| 2 | Courrier de la direction de la législation fiscale du 24 février 2025 (non publié) ; rescrits DLF de mi-novembre 2025 et mi-février 2026 (non publiés) concluant à l'assujettissement des OPCO | idem | idem | 15/11/2026 | Une source ; documents non publics, non vérifiables |
| 3 | Rapport IGAS n° 2025-018R (octobre 2025) : la subrogation « reste possible », mais seule l'entreprise est habilitée à exercer le droit à déduction | idem | idem | 15/11/2026 | Une source — rapport à retrouver |
| 4 | Communiqué inter-OPCO du 16 avril 2026 ; FGIM soumis à TVA au 1er janvier 2026 ; nouvelles règles de prise en charge et de subrogation au 1er octobre 2026 | idem | idem | 15/11/2026 | Une source |
| 5 | Date du 1er octobre 2026 pour la fin de la subrogation | Deux organismes professionnels | cnfce.com/actualites/fin-subrogation-opco-2026 ; feep-entreprises.fr/actualites/opco-changements-octobre (titre) | 15/11/2026 | Confirmé (3 sources) |
| 6 | Subrogation maintenue pour l'apprentissage chez les deux OPCO documentés | Analyse sectorielle | marche-public.fr/contrats-publics/Formation-professionnelle-reforme-2026-tva-opco.htm | 15/11/2026 | Une source ; limité à deux opérateurs, dit comme tel dans l'article |
| 7 | PDC moins de 50 salariés : subrogation sur demande au dépôt chez l'un ; maintenue hors cofinancement public ou conventionnel chez l'autre | idem | idem | 15/11/2026 | Une source |
| 8 | Subrogation supprimée au 1er octobre 2026 pour contrats de professionnalisation, périodes de reconversion, actions cofinancées et actions des entreprises de plus de 50 salariés chez l'un des deux | idem | idem | 15/11/2026 | Une source |
| 9 | Deux OPCO exonérés par droit d'option selon le rapport IGAS | idem | idem | 15/11/2026 | Une source — les noms ne sont pas cités dans l'article |
| 10 | Remboursement sur le montant HT sous 30 jours après complétude du dossier (un OPCO) | idem | idem | 15/11/2026 | Une source |
| 11 | Certains OPCO ont cessé de valider les dossiers selon les anciennes modalités dès mi-septembre 2026 ; bascule automatique en paiement direct | Organisme professionnel | cnfce.com/actualites/fin-subrogation-opco-2026 | 15/11/2026 | Une source |
| 12 | Articles du code du travail cités dans l'analyse : L. 6332-14, L. 6332-14-1 (créé par la loi n° 2025-989 du 24 octobre 2025, en vigueur au 1er janvier 2026), L. 6332-17, L. 6316-1, R. 6332-26 (modifié par le décret n° 2026-133 du 27 février 2026) | Analyse sectorielle | marche-public.fr/contrats-publics/Formation-professionnelle-reforme-2026-tva-opco.htm | 15/11/2026 | Une source — non repris dans l'article, faute de vérification |
Facturation électronique
| # | Affirmation | Source | Lien | Consulté | Niveau |
|---|---|---|---|---|---|
| 13 | 1er septembre 2026 : réception obligatoire pour toutes les entreprises établies en France assujetties à la TVA, franchise en base comprise | Éditeur de logiciel comptable ; plateforme agréée | pennylane.com/fr/fiches-pratiques/facture-electronique/reforme-facturation-electronique ; b2brouter.net/fr/facture-electronique-calendrier | 15/11/2026 | Confirmé (2 sources) |
| 14 | 1er septembre 2026 : émission et transmission des données pour les grandes entreprises et les ETI | idem | idem | 15/11/2026 | Confirmé (2 sources) |
| 15 | 1er septembre 2027 au plus tard : émission et transmission des données pour PME, TPE et micro-entreprises | idem | idem | 15/11/2026 | Confirmé (2 sources) |
| 16 | Formats admis : UBL, CII, Factur-X (PDF/A-3 avec XML), sur le modèle sémantique EN 16931 | Pennylane | pennylane.com/fr/fiches-pratiques/facture-electronique/reforme-facturation-electronique | 15/11/2026 | Une source ; norme notoire |
| 17 | Plateforme agréée (ex-PDP) obligatoire ; le portail public ne route pas les factures B2B ; annuaire central ; Chorus Pro pour le B2G | idem | idem | 15/11/2026 | Une source |
| 18 | Références CGI : article 289 bis (périmètre e-invoicing), 290 et 290 A (transmission des données), 1737 (sanctions défaut d'émission et absence de plateforme en réception), 1788 D (sanctions transmission des données), 293 B (franchise en base) ; article 123 de la loi de finances pour 2026 pour les sanctions | idem | idem | 15/11/2026 | Une source — articles à revérifier sur Légifrance et au BOFiP |
| 19 | Les organismes réalisant des opérations exonérées de TVA ne seraient pas tenus d'émettre des factures électroniques pour ces opérations | Analyse sectorielle | marche-public.fr/contrats-publics/Formation-professionnelle-reforme-2026-tva-opco.htm | 15/11/2026 | Une source — écrit au conditionnel et renvoyé à l'expert-comptable |
| 20 | Exonération de la formation professionnelle continue : article 261, 4, 4° a du CGI | Documentation interne du produit | s4mfinal/docs/EXPORTS_COMPTABLES.md, § 2 | 14/11/2026 | Article à revérifier au BOFiP |
Seuils d'entreprise : aucune source consultée ne donne les seuils chiffrés (effectif, chiffre d'affaires, bilan) définissant grande entreprise, ETI, PME et TPE pour cette réforme. L'article n'en avance aucun, volontairement.
Capacités du logiciel citées
| Affirmation | Source interne |
|---|---|
| Journal des ventes et journal des achats produits à partir des factures et des rémunérations de formateurs | s4mfinal/docs/EXPORTS_COMPTABLES.md, § 1 |
| FEC à 18 colonnes selon la structure décrite par l'administration ; contrôles préalables (équilibre, numérotation continue, doublons de pièce, lignes nulles, sens, libellé) ; écart bloquant | idem, § 3 |
| Gabarits Sage, Cegid Quadratus, EBP, Ciel, Pennylane, Tiime, CSV générique, modifiables, avec niveau de fiabilité affiché (vérifié, préparé, à confirmer) | idem, § 1 et 4 |
| Paramétrage de l'exonération de TVA de la formation professionnelle, mention, taux, surcharge par catégorie | idem, § 2 |
| Factur-X : structure préparée, conformité non démontrée ; manquent la validation XSD/Schematron, la validation PDF/A-3, le dépôt vers une plateforme, le e-reporting et le profil EN 16931 complet | idem, § 5 |
| Calendrier réglementaire de la facturation électronique « à reconfirmer auprès de l'expert-comptable et de la plateforme choisie » | idem, § 5 |